この記事はAIアシスタントを活用して作成しています。
☑️当サイトは、Amazonアソシエイト、楽天アフィリエイト、バリューコマースのプログラム参加者として、適格販売により紹介料を得ています。
 あおい
住宅ローンの一括返済、4000万円もあったら投資に回したほうが増えませんか?
 ゆうき
タイミングも難しそう。いつが正解かわからないまま、毎月の返済だけが続いていく感じ。
 りすけ先生
電気工事士30年・FP・宅建合格の私が2025年2月に4000万円を一括返済しました。迷った理由も、決断した理由も、全部正直に話します。
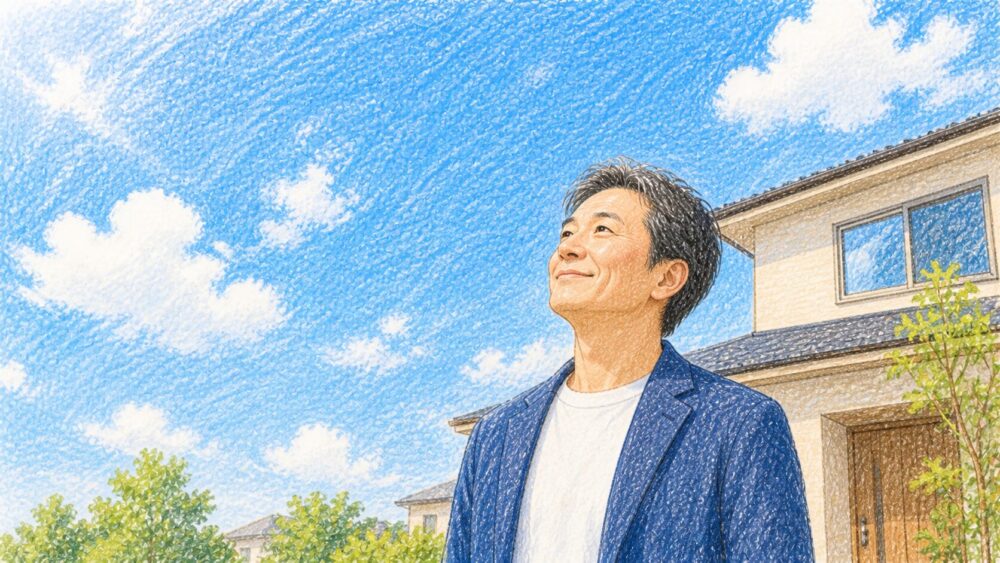
「住宅ローンを全部返すと、空が青く見えるぞ」
電気工事の仲間にそう言われたのは、数年前のことだ。
最初は大げさだと思った。
でも2025年2月、残債4000万円を一括返済した日。
銀行の窓口を出て空を見上げたとき、本当に青く見えた。
※ この記事の数字は2025年2月時点の金利環境にもとづいている。2026年6月、日銀は政策金利を1.0%へ引き上げた(31年ぶりの水準)。変動金利型住宅ローンの適用金利も上がっており、金融機関や優遇幅によっては1%を超えるケースが出てきた。記事執筆時とは前提が異なる。体験談や判断の考え方そのものは変わらないが、金利の具体的な数字については最新情報を確認してほしい。
一括返済のタイミングに「数字の正解」はない。私は「今払える」「返済後も生活できる」の2つが揃った時点で決めた。ただし住宅ローン控除がどれだけ残っているか、金利が何%か、手元の現金を残せるか、団信が消えていいかで答えは変わる。返済後に手に入るのは、利息の節約だけではなかった。
私はFPと宅建に合格し、1級電気工事施工管理技士として30年間現場で資産を積み上げてきた。
投資が好調だったのに、なぜ返済を選んだのか。
そのリアルな判断プロセスを、この記事で全部話す。
✅ 4000万円の住宅ローンを一括返済したリアル体験談と決断の理由
✅ 一括返済 vs 投資継続の判断材料の並べ方(FPが本音で解説)
✅ 返済前に必ず確認すべきチェックリスト6項目と落とし穴
✅ 一括返済に向いている人・向いていない人の3タイプ早見表
✅ 返済後に起きた「数字では測れない」2つの変化
「空が青く見える」は本当か?4000万円を返済した日の話
あの言葉の意味が、ようやくわかった日のことを話す。
住宅ローンとは「時間で買う安心」だった──そう気づいたのは、返済を終えた朝のことだった。
りすけ先生「空が青く見える」は比喩じゃない。心が変わると、景色が変わる。本当にそう見えた。
一括返済後に手に入るのは「利息の節約」だけではない。頭の中から「借金の重さ」が消える体験は、金額では測れない価値がある。
なぜ4000万円を一括返済する気になったか
数年前、電気工事仲間からこんな言葉を聞いた。
「住宅ローンを全部返したら、空が青く見えるぞ」
そのときは「大げさだな」と思った。
でも、その言葉がずっと頭に残った。
2025年2月。準備が整ったと判断した私は、残債4000万円を一括返済した。
きっかけはシンプルだ。
その感覚を、自分で確かめたかった。
FPと宅建で学んだ知識で、数字はひととおり計算した。
でも最後の決め手は、感情だった。
返済後に感じた2つの変化
返済してわかったことが2つある。
1つ目は、計算が消えた。
毎月の支払い額、残債の推移、金利が上がったらどうなるか。
これらの計算が、頭の片隅に常にあった。
返済した翌日、その計算が消えていた。
「もう考えなくていいんだ」という感覚は、予想以上に大きかった。
2つ目は、心が軽くなった。
借金は、意識していなくても常にどこかにある。
それが完全になくなったとき、初めてわかった。
ずっと重いものを背負っていたことに、返してみて気づく。
つまり「空が青く見える」は、心の解放感の比喩だ。
一括返済か投資継続か【FPが本音で語る判断基準】
「繰上返済は損」──そう聞いたこと、ありませんか? 金利1%未満で運用利回り3%なら、数字上は投資が勝つ。でも私は4000万円を一括返済した。
返済を決めたとき、迷いがなかったわけではない。
あおい投資が好調なのに返済したんですか?もったいなくないですか?
正直に言う。
投資口座の数字は好調だった。
返済せずに運用を続ければ、さらに増えていた可能性はある。
それでも返済した理由は一つだ。
「いつ返済すれば正解か」は、永遠にわからない。わかる日は来ない。その問いをやめたとき、答えが出る。
投資利回りとローン金利、どちらが得か問題
よく言われる比較がある。
「ローン金利が1%なら、2%以上で運用できれば返済しないほうが得」という考え方だ。
計算上は正しい。
だが前提が崩れると、この論理は使えない。
市場は読めない。
金利の動きも読めない。
変動金利なら、金利上昇リスクもある。
「2%以上で運用できる保証」はどこにもない。
\インデックス投資の定番、迷ったらこの1冊/

 ポチップ
私が「タイミングを待つのをやめた」理由
私は何度も「もう少し待とう」を繰り返した。
「もう少し株が上がってから」「ボーナスが入ってから」「金利が動き始めてから」
これを繰り返している間は、返済するタイミングはなかなか来ない。少なくとも私はそうだった。
FP技能士として、自分が通ってきた範囲で言う。
「いつが正解か」を考え続けることに、答えはない。
「今払えるか」「返済後も生活できるか」
この2つが揃ったとき、私は動いた。ただし住宅ローン控除の残りと団信の扱いは、その前に確認してほしい。ここが違えば結論も変わる。
\一括返済か繰り上げか?損しない判断基準がこの1冊でわかる/

一括返済前に必ず確認すること【宅建×FPのチェックリスト6項目】
「チェックリストって難しそう…」と感じる方へ。下記6項目はすべてYES/NOで5分で確認できる、FPに相談する前のセルフチェックです。
「やればよかった」ではなく「やってよかった」と言えるために。
事前確認を怠ると、思わぬ損失が生まれる。
特に効いてくるのは4つだ。①住宅ローン控除が残っていれば、返した時点でその先の控除を捨てることになる。②金利が何%かで、返して浮く利息の大きさが変わる。③生活防衛資金と、教育費・リフォームなど近い将来の大きな支出を手元に残せるか。④団体信用生命保険は完済と同時に消える——万一のときにローンが帳消しになる保障がなくなるので、生命保険の見直しがセットで必要になる。この4つのどれかが引っかかるなら、私と同じ判断にはならない。
住宅ローン控除は「計算してから」返済を決める
住宅ローン控除は、年末のローン残高に一定率を掛けた額が所得税などから差し引かれる制度だ(近年の入居分は0.7%)。控除率・上限額・適用期間は入居した年や住宅の種類で変わるので、自分の条件は国税庁の案内で確認してほしい。
控除が残っている期間中に一括返済すると、それ以降の控除が受けられなくなる。
金利が低い固定金利ローンの場合、控除を活用し続けるほうが得なケースもある。
私も手元で計算した上で、2025年2月が最適と判断した。
「気持ちで決めた」と書いたが、数字の確認は必ずする。
感情と計算、両方必要だ。
手数料と手元資金が最大の落とし穴
一括返済時に意外と見落とされがちなのが手数料だ。
ここでいう「最大」は、私が実際にヒヤリとした順という意味だ。人によっては住宅ローン控除の打ち切りや団信の終了のほうが痛い。
ネット銀行なら無料のことが多いが、メガバンクや地銀では数万円かかる場合もある。
事前に金融機関に確認すること。
そして最も大切なのが手元資金だ。
「全額返した結果、手元が空になった」という状態は危険だ。
生活費6か月分を残してから返済する。
これは私が自分に課したルールだ。必要な額は収入の安定度・家族構成・近い将来の支出で変わるので、6か月はあくまで目安として考えてほしい。
ゆうき6か月分の生活費って、具体的にどのくらいですか?
月の生活費が30万円なら、180万円以上は残す。
これが私の置いた線引きだ。自営や歩合の比率が高い人、教育費やリフォームが近い人は、もっと厚めに見たほうがいい。
一括返済に向いている人・向いていない人【チェックで判断】
向き不向きは確実にある。3つのタイプ早見表で、自分がどこに当てはまるかを5秒で確認してください。
自分がどちらかを確認してから、動くこと。
りすけ先生「心の平和」に値段をつけるなら、一括返済はそのための投資だ。数字が合わなくても、その価値があると判断するなら進めていい。
住宅ローン一括返済のよくある質問
実際に手続きを進めた経験から、よく聞かれることに答える。
- 住宅ローン控除を受けている期間に一括返済してもいいですか?
-
できるが、損になるケースがある。返した時点で、その先の控除は受けられなくなるからだ。控除の残存年数と残債・金利・自分の所得税額を計算してから判断したい。残りが長いほど捨てる控除も大きくなるが、金利や残高しだいで損得は逆転するので一律には言えない。迷ったらFPや税務署に相談を。
- 一括返済の手数料はいくらかかりますか?
-
金融機関によって異なる。ネット銀行は無料〜数千円のことが多いが、メガバンクや地銀では3万〜5万円かかるケースもある(2025年に私が調べた範囲での目安)。金額は改定されるので、必ず自分の契約書と担当窓口で確認してほしい。
- 繰り上げ返済と一括返済の違いは何ですか?
-
繰り上げ返済は残債の一部を前倒しで払うこと。一括返済は残債をすべて払い終えること。一括返済後はローンが完全に終わり、担保(抵当権)の抹消手続きも必要になる。
- 変動金利で借りています。金利が上がる前に一括返済すべきですか?
-
金利上昇リスクを感じているなら、有力な選択肢だ。ただし、手元資金の確保が大前提。生活費6か月分以上を残した上で資金に余裕があるなら、前向きに検討してよい。私も変動金利だったが、金利より「借金のない状態」を選んだことに後悔はない。
- 一括返済後に必要な手続きは何ですか?
-
主に「抵当権の抹消登記」が必要だ。銀行からローン完済証明と抹消書類が届くので、法務局で手続きする。自分でも行えるが、司法書士に依頼する場合の報酬は1〜3万円程度が目安だ(地域や事務所で幅があるので事前に見積もりを。別途、登録免許税などの実費がかかる)。放置すると不動産売却時に支障が出る。銀行から届く書類には期限があるものもあるので、届いたら早めに動きたい(私は2〜3か月以内を目安にした)。
- 一括返済に最適なタイミングはいつですか?
-
「手元資金に余裕があり、住宅ローン控除の残存期間が短く、心が決まったとき」が答えだ。投資タイミングを待ち続けると永遠に動けない。私は2025年2月に実行したが、数字と感情の両方が揃ったタイミングで動くことが最も大切だ。
1. 住宅ローン控除の残り年数を確認する
2. 現在の金利と運用利回りを比較メモする
3. 手元資金が「生活費6か月分」残るか計算する
4. 借り換えシミュレーションも一度試す
5. 配偶者・家族と決断を共有する
まとめ:一括返済は「心が決まったとき」が正解のタイミング
ゆうき数字だけじゃなくて、感情も大事なんですね。
一括返済は「数字の損得」だけでは決まらない。まず「金利・残期間・手元資金」の3つを冷静に整理し、そこに住宅ローン控除の残りと団信の扱いを重ねる。そのうえで心が決まったタイミングが、あなたにとっての答えだ。
2025年2月、4000万円を返済した私は今も後悔していない。
結論。一括返済の判断基準は「金利・残期間・手元資金」がまず3本柱。 ここに住宅ローン控除の残りと団信の扱いを重ねて考える。あとは、心が決まったときが、あなたの答えだ。
「空が青く見える」感覚は、本物だった。
あなたが感じたいその感覚は、数字を超えたところにある。
りすけ先生電気工事士30年・FP・宅建合格の立場で言う。私の周りで住宅ローンを返した人から「返さなければよかった」と聞いたことはない。ただしこれは私が会った範囲の話で、控除や金利の条件が違えば答えも変わる。