この記事はAIアシスタントを活用して作成しています。
 あおい
マイナス金利が解除されたってニュースで見たけど、住宅ローンや不動産って、これからどうなるんだろう?
 ゆうき
金利が上がると毎月の返済額が増えそうで怖いよね。家を買うタイミングも考え直したほうがいいのかな。
 りすけ先生
マイナス金利解除は、住宅ローンや不動産市場に大きな変化をもたらします。今後の動きと、金利が上がったときに確かめておきたいことをわかりやすく解説しますね!
「都会のマンションはますます値上がりして手が届かない」「金利が上がると住宅ローンの返済が大変になる」——そんなニュースを目にしたことはありませんか? 2024年に入ってから、日銀(日本銀行)が長く続けてきたマイナス金利政策を解除し、これから先の金利は徐々に上向きになるのではと考える専門家も増えています。金利が上昇すると、不動産市場や住宅ローン、家計への影響はどのように変化するのでしょうか。
今回のブログ記事では、中学生でも読めるように専門用語をなるべく少なくし、わかりやすく噛み砕いて解説してみたいと思います。これから家やマンションを購入したい人はもちろん、まだ将来の話だという方にも、「金利と不動産の関係」を知っておいて損はありません。ぜひ最後まで読んで、これからの世の中を読むヒントにしていただければ幸いです。
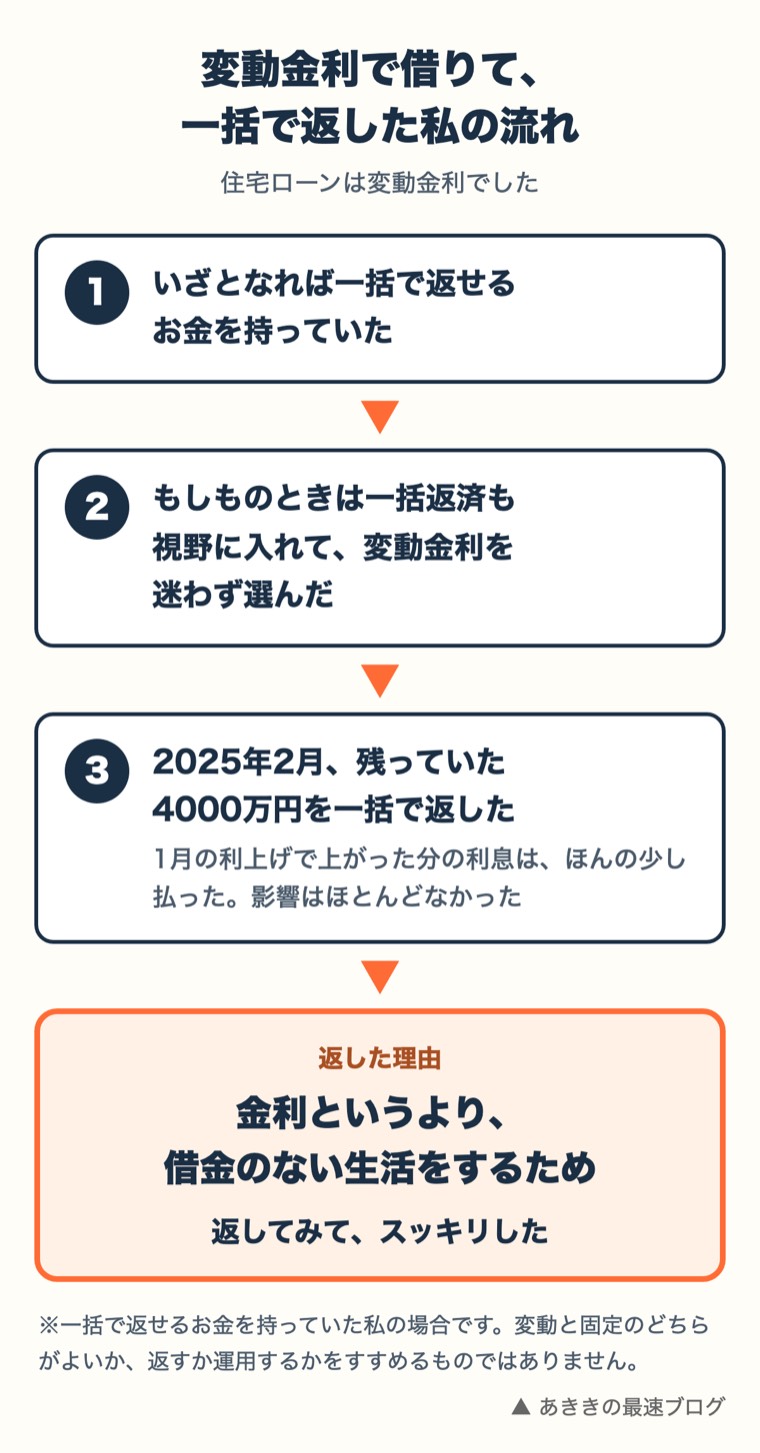
私も住宅ローンは変動金利で借りていて、2025年2月に一括で返しました。理由は金利というより、借金のない生活をするためです。そのときの判断は後半の見出しで書きます。
マイナス金利解除で住宅ローン金利はどう変わる?基礎をやさしく解説
日銀が長く続けてきたマイナス金利政策を2024年に解除しました。住宅ローンを組んでいる方や、これから家を建てる方にとっては気になるニュースですよね。まずは「マイナス金利解除で金利がどう動くのか」、基礎からやさしく整理していきます。
| 日銀が決めた日 | 日銀の短期の政策金利 |
|---|---|
| 2024年3月19日 | 0〜0.1%程度(マイナス金利をやめた) |
| 2024年7月31日 | 0.25%程度 |
| 2025年1月24日 | 0.5%程度 |
| 2025年12月19日 | 0.75%程度 |
| 2026年6月16日 | 1.0%程度 |
| 2026年9月18日 | 1.25%程度 |
※表は日銀が決める短期の金利で、住宅ローンの変動金利そのものではありません。実際の変動金利は銀行ごとにちがいます。日付は日本銀行の公表資料(PDF)へのリンクです。
皆さんが銀行にお金を預けると、通常はわずかでも利息を受け取れますよね。日本銀行が行ってきた「マイナス金利政策」という言葉、皆さんも一度は耳にしたことがあるかもしれません。これは、
- 銀行が日銀にお金を預ける際、逆に銀行が日銀に金利を支払う仕組み
- 世の中の金利をとても低い水準に保ち、お金を借りやすくすることで経済を活性化しようとする狙い
を持つ政策でした。長いあいだ続いてきましたが、2024年になって日銀は「マイナス金利をやめる」という大きな方向転換を発表。つまり、これまで極端に低かった金利が、今後はゆるやかに上昇していく可能性があるのです。
- マイナス金利解除の理由
- 日銀自身は、賃金と物価の好循環を確認し、2%の「物価安定の目標」が持続的・安定的に実現していくことが見通せる状況に至ったと判断した、と説明している。
- 低金利が長引きすぎたことで、銀行の収益悪化や市場のゆがみなど副作用が目立ち始めた。
- 世界各国の金利状況も変化し、日本だけが超低金利を長く続けるのは難しくなってきた、という見方もある。
今後は、金利が少しずつ上向くことで住宅ローンや企業融資などにも影響が及びやすくなります。日々のニュースでも「金利」というキーワードを目にする機会が増えそうです。
気づき:マイナス金利の解除は、極端に低かった金利が上向きに変わる方向転換でした。
不動産市場の今後は?マイナス金利解除の影響と価格の見通し
金利が動くと、真っ先に影響を受けるのが不動産市場です。マイナス金利解除後、不動産価格は今後どう推移していくのか、投資市場と住宅市場の両面から見通しを整理します。
| くらべる点 | 不動産投資市場 | 住宅市場 |
|---|---|---|
| 買う物 | 一棟マンションやアパート、商業ビルなどをまるごと | 区分マンション(1部屋単位)や戸建住宅 |
| 目的 | 賃料収入(家賃)や売却益で“儲け”を狙う | 自分や家族が住む |
| 主な買い手 | 企業やファンド、海外投資家など | 住宅ローンを組む一般の消費者 |
不動産の取引といっても、そこには大きく2つの世界があります。
- 不動産投資市場
- 一棟マンションやアパート、商業ビルなどを投資目的でまるごと購入。
- 賃料収入(家賃)や売却益を見込み、“儲け”を狙う投資家が多い。
- 企業やファンド、海外投資家など、大きなお金が動くのが特徴。
- 住宅市場
- 区分マンション(1部屋単位)や戸建住宅など、自分や家族が住むための物件を購入。
- 住宅ローンを組む一般の消費者が中心で、「家賃を払うより自分の家を持ちたい」「落ち着いて家族で暮らしたい」というニーズが強い。
マイナス金利解除前は、金利がとても低かったため、投資市場・住宅市場ともに活発に動いていました。「金利が安いなら積極的に不動産を買おう」となるからです。しかし、これからは金利が上がるかもしれないので、融資の返済負担が重くなりがちです。では、実際に2024年の動きはどうだったのでしょうか?
気づき:金利が上がると、投資でも住宅でも、融資の返済負担が重くなりがちです。
マイナス金利を解除した2024年、不動産市場はどう動いた?
ここでは、マイナス金利を解除した直後の2024年に、もうけを狙って不動産を買う投資家と、住むために家を買う人がどう動いたかを整理します。
「マイナス金利解除」で大混乱が起きるのでは…と予測する声もあった2024年ですが、解除した当時は、意外にも大きな崩れは見られなかった、という見方もあります。
- 投資家の行動
- 金利が上昇すると、海外投資家が「日本の不動産にはもう投資しない」となるかとも言われましたが、実際には都心部の賃貸需要が強く、家賃が安定または上昇傾向の物件に人気が集まっています。
- 一棟マンションやオフィスビルなど、運用次第ではまだまだ魅力的な投資先と見られているようです。
- 住宅購入者の様子
- 「今のうちに買っておこう」「金利がこれから上がるのは怖い」という心理が働き、駆け込み的な需要もあるようです。
- 逆に「もし金利が急に上がるなら、今は無理したくない」と買い控える人もいて、市場全体は一進一退の状態と言えるかもしれません。
こうしてみると、解除した直後の2024年については、「不動産市場が急に冷え込んだわけではない」という見方があります(地域や物件の種類によって動きはちがいます)。家の値段には、もうひとつ建築費や土地代の動きも関わってきます。こちらは後半の見出しで整理します。
気づき:2024年の時点では、マイナス金利を解除しても不動産市場は急には冷え込まなかった、という見方があります。
変動金利を選んだ私が一括で返した理由
ここからは私自身の話です。私も住宅ローンは、変動金利で借りていました。
返せるお金があったから、変動を迷わず選んだ
変動か固定かは、迷いませんでした。
手元に、いざとなれば一括で返せるお金がありました。だから、もしものときは一括返済も視野に入れて、変動金利を選んだんです。
金利が上がりはじめた今、思うことはひとつです。「じわじわ上がって家計を圧迫するのはきついよね」。うちは、ローンの返済額が増えると、私のお小遣いが減るしくみでした。
2025年2月、金利より「借金のない生活」を選んだ
一括で返したのは、2025年2月です。残っていた4000万円を、まとめて返しました。
1月に、私のローンの金利が少しだけ上がりました。上がった分の利息は払いました。でも、影響はほとんどありませんでした。
私は「日銀と銀行は直結していない」と受け止めていて、そのおかげで切り抜けた感覚です。金利の決まり方は銀行や契約ごとにちがうので、ここは私の実感として読んでください。
返した理由は、金利というより借金のない生活をするためでした。
返さずにお金を運用に回す道とも、迷いました。ローンの金利との差で、もうけを狙うやり方です。それでも、返すほうを選びました。
返してみて
返したあと、返済に使っていた口座も解約しました。スッキリした。それが正直な感想です。
返すと決めた理由は、ほかにもあります。そちらは一括返済の体験談にくわしく書きました。

これは、一括で返せるお金を持っていた私の場合の判断です。住宅ローン控除の残り・手元に残したいお金・これからの大きな出費で、答えは変わります。変動と固定のどちらがよいか、返すか運用するかをすすめるものではありません。
気づき:私が一括で返したのは、金利というより借金のない生活をするためでした。
建築費や土地代が上がると、家の値段はどうなる?都心と郊外のちがい
家の値段を左右するのは、金利だけではありません。建物を建てる費用(建築費)や、土地を買う費用も関わってきます。ここでは、よく挙げられる理由と、都心と郊外で影響の出方がどうちがうかを整理します。
| 項目 | 起きていること |
|---|---|
| 建築費や土地代が上がる原因 | 資材価格の高騰(鉄や木材など)、人手不足や人件費の増加、用地費の上昇 |
| 都心部の一等地 | 高く売っても買い手が付きやすく、コスト増を販売価格に転嫁しやすい |
| 郊外 | 需要が弱く価格を上げづらいので、そもそも供給戸数を絞る傾向 |
マンションや戸建住宅を建てるには多額の費用がかかります。最近は特に、コロナ前より建築費が大きく上昇していると指摘されることが多いです。
- 建築費が上昇する原因
- 世界的な資材価格の高騰(鉄や木材など)。
- 建設現場で働く人手不足や人件費の増加。
- 用地費(土地を買う費用)も上がっており、全体的にコストがかさんでいる。
- 価格転嫁の実態
- 開発事業者はコスト増を販売価格に転嫁しようとする。
- 都心部の一等地なら高く売っても買い手が付きやすいため、「高くても売れる」現象が起こりやすい。
- 郊外は需要が弱く、価格を上げづらいので、そもそも供給戸数を絞る傾向がある。
結果として、「人気エリアは値段が上がりやすいのに、都心から離れたエリアでは物件そのものが少なくなりやすい」という構図になりやすい、という見方もあります(動きは地域によって違います)。これが今後、どう影響してくるのでしょうか?
気づき:建築費の値上がりは、都心では価格の上昇に、郊外では物件の少なさに出やすい。
金利が上がると何が起きる?これから気をつけたい3つのこと
もっとも気になるのは、「金利が上がると、実際に私たちの暮らしにどんな影響があるのか?」というところ。特に住宅ローンを組んで買う方にとって、金利はとても大きな問題です。
1. 住宅ローン返済額の負担増
- 金利が1%上昇するだけでも、30~35年にわたって返済を続ける場合、合計で何百万円以上もの利息が増える可能性があります。
- 月々の返済額がわずかに上がっただけでも、家計全体で見れば大きな差となり、他の支出を圧迫することも。
2. 投資用ローンの返済コストもアップ
- 不動産投資を行う場合、多くの投資家がローンを利用して物件を購入します。
- 金利が高くなると、家賃収入で返済をまかなう計画を立てていた人にとって負担が増し、物件選別がより厳しくなるでしょう。
3. これからも金利は上がり続ける可能性
- ゼロに近かった金利がいきなり5%や10%に跳ね上がる…という急上昇は考えにくいですが、少しずつ段階的に上がっていくシナリオは大いにありえます。
- そうなれば、「もう少し様子を見よう」という買い控えも増え、不動産市場が徐々に冷え込む動きが出るかもしれません。
- 逆に「早いうちに買ってしまいたい」という消費者が増える可能性もあり、市場の混乱を招くケースもあるでしょう。
気づき:金利が1%上がるだけでも、長い返済では何百万円もの利息の差になりえます。
都心に集中する需要と、郊外の厳しい現実
日本では長年、都市部への人口集中が続いています。特に首都圏・東京エリアなどは大学や就職先が多く、交通インフラや商業施設が整っているため、若い世代を中心に「都市部に住みたい」という人が後を絶ちません。
| くらべる点 | 都心 | 郊外・地方 |
|---|---|---|
| 価格 | 強気の価格設定。富裕層や海外投資家の需要もあり、下がりにくい | 供給が少ないなかで、価格が高めに設定されるケースも |
| 開発 | 賃貸需要が見込めるので、開発事業者も供給を続ける | 人口減少や需要減少が心配され、開発自体が進みにくい |
- 都心は強気の価格設定
- 「高い価格でも買い手がいる」「投資家から見ても賃貸需要が見込める」という理由で、開発事業者も供給を続ける。
- 富裕層や海外投資家の需要も一定数存在し、価格が下がりにくい。
- 郊外や地方の物件は厳しい選択を迫られる
- 人口減少や需要減少が心配されるため、開発自体が進みにくい。
- 供給が少ないなかで、価格が高めに設定されるケースもあり、一般消費者からは「高くて買えない」という声も出てくる。
このように、都心と郊外では不動産市場の温度差が広がりやすく、金利上昇局面になるとさらに差が開く可能性があります。
気づき:金利が上がる局面では、都心と郊外の温度差がさらに開きやすくなります。
中学生にも伝えたい「金利×不動産」のキホン
「金利」「不動産」と聞くと、どうしても大人の世界の話に聞こえるかもしれません。ですが、中学生の皆さんにとっても、この話は将来を考えるうえでとても大切です。
- なぜ金利が上がると家計が大変?
- 変動金利で借りている場合、住宅ローンで払う利息が増え、月々の返済額が膨らむことがあるから。
- 長期のローン(30年〜35年)なら、たった数%の違いが大きな金額の差になります。
- 都心に住みたいけど…家賃や物件価格も高い
- 大学進学や就職で都市部に出るとき、「こんなに家賃が高いの?」と驚くことも。
- 家を買うにしても、土地や建築費が上がっているため、なかなか手が出ないかもしれません。
- ニュースやデータに触れよう
- 金利の話は一見難しそうですが、テレビやネットのニュースをチェックするだけでも理解が深まります。
- 今から少しでも知識を仕入れておくと、大人になってから「こんなはずじゃなかった!」と後悔するリスクを減らせます。
気づき:金利の話は、ニュースをチェックするだけでも理解が深まります。
マイナス金利解除後の不動産・住宅ローンのよくある質問と回答
この記事に関してよく寄せられる質問にお答えします。
変動金利で借りているなら、金利が上がっても返し続けられる計画かを一度確かめる。手元に残したいお金と、これからの大きな出費も一緒に。
まとめ:これからの不動産はどう動く?
- マイナス金利解除の直後(2024年)も、すぐに市場が大混乱しなかった、という見方があります
- 投資家も住宅購入者も、「すでに金利が極端に高くなったわけではない」という状況で動いている。
- ただし、今後も金利がゆるやかに上昇していけば、ローン返済負担が増えるため、市場に変化が起きる可能性は大いにある。
- 建築費はコロナ前よりかなり上昇し、価格転嫁を招いている
- 物件価格が高くなるため、都心でも郊外でも「気軽には買えない」という声が増える。
- 郊外や地方の新築供給が絞られ、物件数自体が少なくなることで、さらに高止まりするリスクも。
- 金利上昇は家計にも投資家にも大きな影響を与える
- 借入額や返済期間によっては、少しの金利差が何百万円もの返済額増につながる可能性があり、家計や投資の採算を圧迫しうる。
- これからも上がり続ける可能性を意識しつつ、どのタイミングで買うか、資金計画をきちんと練る必要がある。
- 都心と郊外の二極化が進む可能性
- 都心はまだまだ高値が続く一方、郊外は開発が進まず、市場が停滞するおそれ。
- 今後も需要が都心に偏り、賃料や物件価格の格差がさらに大きくなるシナリオも考えられる。
- 私の場合:借金のない生活のために、2025年2月に一括で返した
- いざとなれば一括で返せるお金を持ったうえで、変動金利を迷わず選んでいた。
- 返した理由は、金利というより借金のない生活をするため。
金利や不動産というと、普段の生活からは少し離れた難しい話題に感じるかもしれませんが、実は私たちの生活に深く関係しています。中学生の皆さんも、大人になって家を借りたり買ったりするときのために、少しずつ経済ニュースに興味を持ってみると視野が広がるはずです。
金利が徐々に上昇すると、家計や投資家の負担が増え、不動産市場も慎重になる一方、まだ需要の大きい都心エリアには資金が集まる――そんな時代がすぐそこまで来ているかもしれません。ぜひ、これからもニュースをチェックしながら、自分の暮らしや将来の計画に役立ててみてください。